 EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Investition und Kosten
Investition und Kosten: welche Zahlen die Entscheidung tragen
Eine Brech- und Siebanlage wird nie über einen einzelnen Maschinenpreis entschieden. Entscheidend ist nicht die Investitionssumme, sondern in wie vielen Jahren sie zurückkommt, bei welcher Auslastung und zu welchen Stückkosten. Die brauchbare Frage lautet deshalb nicht, was eine Anlage kostet, sondern wie hoch die Kosten pro Tonne ausfallen und wo sie gegenüber dem eigenen Verkaufspreis liegen. Die Beiträge dieses Bereichs bauen das Budget Position für Position auf, schätzen die Jahresausgaben und prüfen das Vorhaben anschließend an finanziellen Maßstäben.
Die folgende Rechnung ist durchgehend symbolisch. Die Variablen füllen Sie mit eigenen Angeboten und Marktdaten: C = Investitionssumme, G = jährliche zahlungswirksame Betriebskosten, T = verkaufsfähige Jahrestonnage, p = mittlerer Verkaufspreis je Tonne, m = Barkosten je Tonne, K = Auslastungsgrad, N = wirtschaftliche Nutzungsdauer, r = Kalkulationszinssatz. Absolute Preise verschieben sich mit Region, Währung und Stromtarif und werden hier bewusst nicht genannt; genannt wird das Unveränderliche, nämlich das Rechengerüst.
CAPEX: die einmaligen Investitionspositionen
Maschinensatz und Nebenaggregate
Der Maschinensatz ist der sichtbarste und allein genommen unzureichendste Teil des Budgets. Dazu gehören Aufgeber, Primärbrecher, Sekundär- und Tertiärstufe, Siebmaschinen, Gurtförderer, Bunker und bei Bedarf eine Waschgruppe. Zwei Fließbilder gleicher Leistung können unterschiedlich viele Maschinen und deutlich abweichende Fördermeter verlangen, was die Summen weit auseinanderzieht. Wer den Satz vorab über den Produktauswahl-Assistenten eingrenzt, klärt den technischen Rahmen vor jeder Kalkulation. Für den einen langlebigen Standort ist die stationäre Brechanlage der Ausgangspunkt, für ortsveränderliche Arbeit die Familie der mobilen Brechanlagen.
Standort, Fundament und Energieinfrastruktur
Bei stationärer Ausführung bilden Betonfundamente, Montageplattformen, Stütz- und Haldenflächen, Entwässerung und Baustraßen eine eigene Position. Energieseitig kommen Transformator, Hauptverteilung, Verkabelung und, wo kein Netz vorhanden ist, ein Generator hinzu; letzterer landet im CAPEX und vergrößert über den Kraftstoff zusätzlich die Betriebskosten. Das Automatisierungs- und Steuerungssystem hat hier einen kleinen Anteil, wirkt in der Amortisationsrechnung aber weit über diesen Anteil hinaus, weil es Stillstand und Personalbedarf verschiebt.
Genehmigungen, Konzessionen und Sicherheiten
Gebühren, Umweltprüfung, Betriebsgenehmigung, Sicherheiten und Beratung bilden die am häufigsten übersehene Position. Ihr eigentliches Risiko ist nicht die Höhe, sondern die Dauer: jede Verzögerung im Genehmigungskalender verschiebt den Produktionsbeginn und damit unmittelbar das Amortisationsjahr. In der Wirtschaftlichkeitsbetrachtung ist die erwartete, nicht die optimistische Dauer anzusetzen.
Transport, Montage und Inbetriebnahme
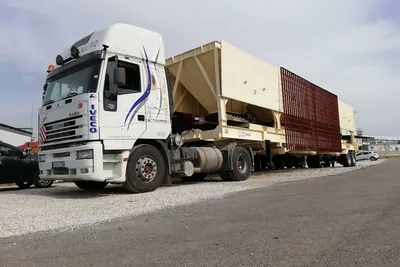
Fracht, Zoll und Versicherung, Krantage und Montagestunden, elektrischer Anschluss, Leer- und Lastprobe sowie Bedienerschulung gehören hierher. Eine stationäre Anlage zahlt das einmal. Eine Konfiguration, die zwischen Standorten wandert, erzeugt es bei jedem Umzug neu und verwandelt eine Investitionsposition in laufende Jahreskosten. Genau diese Unterscheidung ist der finanzielle Kern der Entscheidung zwischen mobiler, Raupen- und Stationäranlage.
Betriebskosten: das Jahresbudget
Das Jahresbudget besteht aus sechs Blöcken: Energie, Verschleißteile, Öl und Filter, Personal, Versicherung mit Steuern und Verwaltung sowie der Produktionsverlust aus ungeplantem Stillstand. Jeder Block lässt sich auf die Tonne beziehen, und sobald das geschehen ist, wird er vergleichbar. Auch die Lagerpolitik ist eine Kostenposition: ein fehlendes kritisches Teil erzeugt Stillstandskosten, die den Teilepreis übersteigen. Die Lieferzeit für Ersatz- und Verschleißteile ist damit eine finanzielle, nicht bloß technische Größe.
Berechnungsbasis der Investitions- und Betriebspositionen
| Position | Art | Berechnungsbasis | Empfindlich gegenüber |
|---|---|---|---|
| Maschinensatz | CAPEX | Maschinen- und Förderanzahl im Fließbild | Leistung, Anzahl der Stufen |
| Fundament und Fläche | CAPEX | m³ Beton, m² Plattform | Tragfähigkeit, Topografie |
| Energieinfrastruktur | CAPEX | installierte Leistung (kW), Trafogröße | Netzentfernung |
| Genehmigungen, Sicherheiten | CAPEX | Gebührentarif und Beratung | Verfahrensdauer |
| Transport und Montage | CAPEX (mobil wiederkehrend) | Transporte, Krantage | Umzugshäufigkeit |
| Energie | OPEX | kWh je Tonne × Jahrestonnage | Tarif, Leerlaufanteil |
| Verschleißteile | OPEX | Preis je Teilelebensdauer in Tonnen | Härte, Abrasivität |
| Öl, Filter, Wartungsarbeit | OPEX | Betriebsstunden | Wartungsdisziplin |
| Personal | OPEX | Schichten × Besetzung | Automatisierungsgrad |
| Stillstandsverlust | OPEX | Stillstandsstunden × Stundendeckungsbeitrag | Teileverfügbarkeit |
| Abschreibung | nicht zahlungswirksam | C / N | Annahme zur Nutzungsdauer |
Wie die Kosten pro Tonne entstehen
Die Barkosten je Tonne ergeben sich aus m = G / T. Die Falle liegt im Nenner: T ist nicht die Katalogleistung je Stunde, sondern die tatsächlich verkaufsfähige Jahresmenge. Sie wird gebildet als T = Stundenleistung × Tagesstunden × Arbeitstage × K, wobei K Wartungsstillstände, Aufgabeunterbrechungen, Wetter und Nachfrageschwankungen enthält. Sinkt die Auslastung, bleiben die fix wirkenden Positionen — Personal, Versicherung, Abschreibung — gleich, verteilen sich aber auf weniger Tonnen, sodass die Stückkosten steigen. Das ist der härteste Hebel des gesamten Vorhabens. Verkaufsfähige Menge ist außerdem nicht gleich produzierte Menge: eine Fraktion ohne Nachfrage bleibt auf Halde und belastet die Fraktionen, die sich verkaufen. Positionsweise durchspielen lässt sich das im Betriebskostenrechner.
Leistungsauslegung und Investitionshöhe
Die Leistung ist der stärkste Treiber der Investitionshöhe, der Zusammenhang ist jedoch nicht linear. Mit wachsender Leistung sinken die Stückkosten über den Größeneffekt, während gebundenes Kapital und installierte Leistung steigen. Eine Auslegung unterhalb der Nachfrage verliert Markt, eine weit oberhalb erzeugt niedriges K und hohe Stückkosten. Die folgenden Werte sind echte Spezifikationsdaten und zeigen, wie Aufgabegröße und installierte Leistung mit der Leistungsstufe mitwachsen. Den Vergleich der Stufen behandelt die Seite 640-800-950 Kapazitätswahl.
| Modell | Maximale Aufgabegröße | Kapazität | Generator (optional) |
|---|---|---|---|
| General 640 | 500 mm | 40-70 t/h | 300 kVA |
| General 800 | 600 mm | 80-120 t/h | 450 kVA |
| General 950 | 800 mm | 120-180 t/h | 600 kVA |
Die Generatorangaben sind optional und zeigen lediglich die Größenordnung der installierten Leistung; diese Größenordnung ist der Ausgangspunkt, wenn Sie den Energieanteil je Tonne abschätzen.
Das Fenster der Gesamtbetriebskosten
Die Gesamtbetriebskosten stellen den Kaufpreis in den Lebenszyklus: Beschaffung, Betrieb, Wartung und Instandsetzung, Produktionsverlust durch Stillstand und Entsorgungsaufwand werden addiert, der Rest- oder Wiederverkaufswert am Ende der Nutzungsdauer wird abgezogen. Bei schwerer Aufbereitungstechnik ist der Kaufpreis nur ein kleiner Teil der Lebenszykluskosten; deshalb wird ein im Angebot erzielter Nachlass bei kurzer Verschleißteillebensdauer oder schwacher Energieeffizienz im Betrieb wieder abgegeben. Öffnet man das Fenster über die gesamte Nutzungsdauer, wird der gegenläufige Zusammenhang zwischen Kaufpreis und Lebenszykluskosten sichtbar. Am deutlichsten zeigt sich das in der Sekundärstufe; der Vergleich Kegel- oder Prallbrecher stellt zwei Verschleißprofile bei gleicher Leistung gegenüber.
Amortisation, Kapitalwert und interner Zinsfuß
Der jährliche Cash-Beitrag lautet F = T × (p − m). Die einfache Amortisationsdauer ist C / F; sie ignoriert den Zeitwert des Geldes und taugt nur zur Vorauswahl. Bei der dynamischen Amortisation wird jedes Jahr mit F / (1 + r)^t auf den Gegenwartswert gebracht und kumuliert, bis die Investitionssumme erreicht ist; wegen der Abdiskontierung ist diese Dauer stets länger als die statische. Der Kapitalwert ist die Summe der abdiskontierten Zuflüsse abzüglich der Investition und zeigt bei positivem Vorzeichen Wertzuwachs. Der interne Zinsfuß ist jener Kalkulationszins, der den Kapitalwert auf null bringt, und beschreibt das Vorhaben als jährliche Renditegröße. Die Reihenfolge lautet: mit der Amortisation vorsortieren, mit dem Kapitalwert entscheiden, mit dem internen Zinsfuß gegen Kapitalalternativen abwägen. In der Sensitivitätsrechnung sind mindestens drei Größen zu variieren: Auslastung, Verkaufspreis und Stromtarif.
Finanzierungsstrukturen
Der Barkauf verlagert den Mittelabfluss nach vorn und verlängert das Amortisationsjahr, trägt aber keine Finanzierungslast. Leasing bringt die Zahlungen mit dem erzeugten Cashflow in Deckung und schont das Betriebskapital; zum fairen Vergleich wird der Barwert der Leasingraten dem Barkaufpreis gegenübergestellt. Im Exportgeschäft binden Akkreditiv und Zahlungsfristen den Lieferkalender an den Finanzkalender. Unabhängig von der gewählten Struktur ist die Übergangsphase zwischen Montage und stetiger Produktion gesondert zu budgetieren: sie erzeugt Aufwand, aber noch keine Einnahmen.
Aufbau einer belastbaren Wirtschaftlichkeitsstudie
Eine belastbare Studie hat sechs Abschnitte: Rohstoff- und Vorratsanalyse, Produkt- und Marktanalyse, technische Lösung mit Fließbild, Investitions- und Betriebsbudget, Finanzprojektion mit Sensitivität sowie eine Risiko- und Maßnahmentabelle. Im Marktteil bestimmt der Transportradius alles Weitere, denn der Preis für Gesteinskörnung reagiert stark auf die Entfernung; der Markt ist geografisch begrenzt. Auch die Anwendung verschiebt die Rechnung: eine Steinbruch-Stationäranlage passt zum langlebigen Einzelstandort, Recycling und Straßenbau dagegen zu wechselnden Einsatzorten.
Letzte Prüfung vor der Zusage
Halten Sie vor dem Budgetabschluss vier Dinge schriftlich fest: Ihre Auslastungsannahme, die Nachfrageverteilung nach Fraktionen, die geschätzte Verschleißteilbeanspruchung und den Genehmigungskalender. Ändert sich eines davon, ändert sich das Amortisationsjahr mit; eine einzelne Zahl, die vor der Festlegung dieser vier Punkte entsteht, taugt nicht als Entscheidungsgrundlage. Wenn Sie Budgetpositionen und Leistungsszenarien für Ihren Standort gemeinsam durchrechnen möchten, senden Sie unserem Projektteam Produktionsziel und Materialdaten.
Häufig gestellte Fragen
Aus welchen Positionen besteht das Investitionsbudget einer Brechanlage?
Aus fünf Blöcken: Maschinensatz mit Nebenaggregaten, Fläche und Betonfundament, Energieinfrastruktur, Genehmigungen mit Sicherheiten sowie Transport, Montage und Inbetriebnahme. Die am häufigsten vergessene Größe liegt außerhalb dieser fünf: das Betriebskapital für die Zeit zwischen Montage und erster stetiger Produktion.
Wie berechne ich die Produktionskosten je Tonne?
Sie teilen die jährlichen zahlungswirksamen Betriebskosten durch die verkaufsfähige Jahrestonnage. Den Nenner nehmen Sie nicht aus der Katalogleistung, sondern aus der um den Auslastungsgrad korrigierten tatsächlichen Menge, sonst fallen die Stückkosten systematisch zu niedrig aus.
Welche Annahme verfälscht die Amortisationsrechnung am häufigsten?
Der Auslastungsgrad. Fehlen Wartungsstillstände, Aufgabeunterbrechungen und Nachfrageschwankungen, wird die Jahresmenge zu groß, die Stückkosten erscheinen niedrig und das Amortisationsjahr zu früh. Hier gehört der Erwartungsfall in die Rechnung, nicht der optimistische Fall.
Warum sind Gesamtbetriebskosten aussagekräftiger als der Kaufpreis?
Weil der Kaufpreis bei schwerer Technik nur einen kleinen Teil der Lebenszykluskosten ausmacht. Energie, Verschleißteile und Stillstandsverluste wiederholen sich jedes Jahr, sodass ein Angebotsnachlass bei kurzer Teilelebensdauer oder schwacher Energieeffizienz über die Nutzungsdauer wieder verloren geht.
Rechnet sich eine mobile oder eine stationäre Lösung besser?
Entscheidend sind Standortzahl und Vorratslebensdauer. Am einzelnen langlebigen Standort liegt die stationäre Lösung bei den Stückkosten vorn, weil Fundament und Montage nur einmal anfallen. Bei mehreren Einsatzorten kann die mobile Lösung trotz wiederkehrender Fracht- und Aufbaukosten vorn liegen, weil sie Leerzeiten verringert.
Wie vergleiche ich Leasing mit dem Barkauf?
Sie diskontieren die Leasingraten und stellen deren Barwert beim gleichen Kalkulationszins dem Barkaufpreis gegenüber. Leasing verteilt den Abfluss und schont das Betriebskapital; der Barkauf vermeidet Finanzierungskosten, bindet aber früh Mittel und belastet die Liquidität der ersten Jahre.