EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Gesamtbetriebskosten Brecher TCO
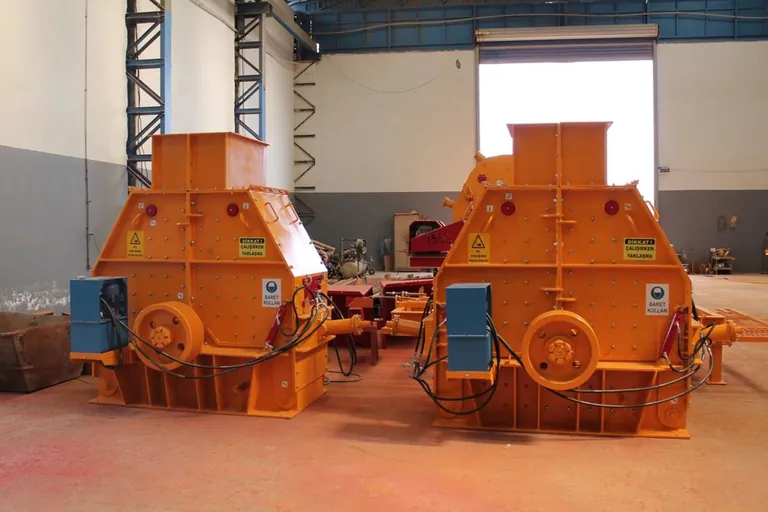
Von zwei Maschinen gleicher Leistung die günstigere zu kaufen bedeutet häufig, zehn Jahre lang teurer zu produzieren. Gesamtbetriebskosten Brecher TCO beschreiben nicht den Kaufpreis, sondern den gesamten Mittelabfluss über alle Jahre, die die Maschine auf der Anlage steht. Dieser Beitrag stellt das Gerüst des Modells für Investoren auf, die ihre Entscheidung aus einer Tabelle und nicht aus dem Bauchgefühl ableiten wollen.
Die Grenzen des Modells festlegen
Zuerst wird aufgeschrieben, was drin und was draußen ist. Die Kosten eines Brechers allein sagen wenig aus; Aufgeber, Sieb, Bänder und Elektroinfrastruktur gehören zur selben Produktionskette. Das Modell wird entweder für eine einzelne Maschine oder für die gesamte Linie gebaut, niemals gemischt. Gemischte Grenzen machen Angebote verschiedener Lieferanten unvergleichbar.
Die zweite Grenze ist die Zeit. Zehn Jahre sind ein Fenster, in dem die wesentlichen Verschleißteile mehrfach getauscht werden, mindestens eine Grundüberholung fällig wird und der Restwert sichtbar wird. Ein kürzeres Fenster verschafft der billigen Maschine einen künstlichen Vorteil, weil sich der eigentliche Unterschied erst in den späteren Jahren zeigt.
Positionsliste und Herkunft jeder Zahl
Glaubwürdig wird ein Modell, wenn festgehalten ist, woher jede Zahl kommt. Schätzung und Messung dürfen nicht unmarkiert in derselben Zelle stehen. Die folgende Tabelle nennt die Positionen und den jeweils speisenden Beleg.
| Position | Art | Einheit | Datenquelle | Aktualisierung |
|---|---|---|---|---|
| Maschinenpreis und Fracht | Investition | einmalig | Kaufvertrag | Einmalig |
| Montage, Inbetriebnahme, Tiefbau | Investition | einmalig | Nachunternehmerrechnungen | Einmalig |
| Energie | Betrieb | kWh je Tonne | Zählerstand und Bandwaage | Monatlich |
| Verschleißteile | Betrieb | Gramm je Tonne oder Stück je Jahr | Lagerentnahmescheine | Monatlich |
| Ersatzteile und Instandhaltungsstunden | Betrieb | Stunden je Jahr | Auftragsscheine | Monatlich |
| Schmierstoffe und Verbrauchsmaterial | Betrieb | Liter je Jahr | Schmierplan und Lager | Vierteljährlich |
| Produktionsausfall durch Stillstand | Opportunität | Stunden je Jahr | Stillstandsprotokoll der Schicht | Monatlich |
| Grundüberholung | Periodisch | einmalig | Serviceangebot und Historie | Bei Planung |
| Rest- oder Schrottwert | Endwert | einmalig | Marktrecherche | Jährlich |
Der umgekehrte Zusammenhang von Preis und Lebensdauerkosten
Die Ersparnis bei einer günstigen Maschine stammt meist aus drei Quellen: dünnere Gehäuse- und Rahmenquerschnitte, einfachere Lagerung und Verschleißteile aus geringerwertigem Werkstoff. Alle drei schlagen unmittelbar in Betriebskosten um. Dünne Querschnitte reißen unter Schwingung, einfache Lagerung verkürzt das Wartungsintervall, und eine schwächere Mangan- oder Chromlegierung gibt je Tonne mehr Gramm Verschleiß ab.
Der Zusammenhang gilt nicht immer; teuer ist nicht automatisch wirtschaftlicher. Die Unterscheidung gelingt über eine Frage: wofür steht der höhere Preis? Steht er für einen schwereren Rotor, ein größeres Lager oder einen besseren Verschleißwerkstoff, wird daraus ein messbarer Betriebsvorteil. Steht er nur für ein Typenschild, nicht.
Auf Kosten je Tonne herunterrechnen
Eine Gesamtsumme genügt zur Entscheidung nicht, denn zwei Alternativen können unterschiedliche Leistung haben. Das Modell teilt den Zehnjahresabfluss deshalb durch die im selben Zeitraum tatsächlich produzierte Tonnage. Der Nenner ist die realisierte Produktion, nicht die Nennleistung aus dem Vertrag; wer Verfügbarkeit und Aufgabeunterbrechungen ausblendet, rechnet beide Alternativen zu günstig.
Auch der Produktmix muss dabei festgehalten werden. Dieselbe Linie trägt bei grober Gesteinskörnung eine andere Energie- und Verschleißlast als bei feinem Sand. Bei wechselndem Mix wird das Modell je Produktgruppe getrennt gerechnet. Für eine schnelle erste Schätzung können Sie unser Werkzeug zu den Betriebskosten nutzen und das Ergebnis anschließend an Ihren eigenen Aufzeichnungen kalibrieren.
Sensitivität: welche Annahme das Ergebnis dreht
Der Wert eines TCO-Modells liegt nicht darin, eine Zahl zu liefern, sondern zu zeigen, welche Annahme die Rangfolge umkehrt. In der Praxis dominieren drei Größen: Jahresbetriebsstunden, Energiepreis je Einheit und Verschleißteilverbrauch. Für jede werden ein optimistischer, ein erwarteter und ein pessimistischer Wert eingesetzt; bleibt die Rangfolge in allen drei Szenarien gleich, ist die Entscheidung belastbar.
Kippt die Rangfolge zwischen den Szenarien, entscheidet nicht mehr die Maschine, sondern diese Annahme. Richtig ist dann nicht, die Angebote erneut zu vergleichen, sondern die Annahme zu messen, etwa einen Monat lang die realen Betriebsstunden und den realen Teileverbrauch zu erfassen. Zusammen mit den weiteren Beiträgen unter Investition und Kosten gelesen, trägt die Entscheidung weiter als eine einzelne Tabelle.
Häufige Fragen
Wie kommen Stillstandskosten ins Modell?
Stillstand wird oft übersehen, weil er keine Rechnung erzeugt. Richtig ist, die Ausfallstunden mit der in dieser Zeit möglichen Tonnage zu multiplizieren und mit dem Deckungsbeitrag des verkaufsfähigen Produkts zu bewerten. Das ist Entscheidungs- und keine Buchhaltungsgröße und steht in einer eigenen Zeile.
Lassen sich Miete und Kauf im selben Modell vergleichen?
Ja, sofern aus dem Vertrag hervorgeht, wer Instandhaltung und Teile trägt, und diese Antwort in dieselbe Positionsliste eingeht. Sonst wirkt Miete allein deshalb günstig, weil ihre eingebetteten Kosten unsichtbar bleiben.
Wie oft wird das Modell fortgeschrieben?
Nach der Investitionsentscheidung wird das Modell nicht verworfen. Mit den monatlichen Ist-Werten zu Energie und Teilen wird daraus ein Budgetwerkzeug, das die Annahmen der nächsten Investition kalibriert.
Ein mit eigenen Anlagendaten gespeistes Betriebskostenmodell führt zu einer besseren Entscheidung als das detaillierteste Angebot. Für die Positionsliste Ihrer Linienkonfiguration wenden Sie sich an unsere Vertriebsingenieure.
Definitionen technischer Begriffe: Glossar