 EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Investicije i troškovi
Investicije i troškovi: brojevi koji odlučuju
Nijedna investicija u drobljenje i separaciju ne rešava se cenom jedne mašine. Odlučuje ne visina ulaganja, već broj godina za koji se ono vraća, stepen iskorišćenja kapaciteta i postignuta jedinična cena. Zato korisno pitanje nije koliko košta postrojenje, nego kolika će biti cena po toni i gde ona stoji prema prodajnoj ceni. Tekstovi u ovom delu grade budžet stavku po stavku, procenjuju godišnji rashod i potom projekat proveravaju finansijskim merilima.
Sve što sledi je simbolično. Promenljive popunjavate sopstvenim ponudama i tržišnim podacima: C = visina ulaganja, G = godišnji novčani operativni rashod, T = godišnja prodajna tonaža, p = prosečna prodajna cena tone, m = novčani trošak po toni, K = stepen iskorišćenja, N = ekonomski vek, r = diskontna stopa. Apsolutne cene se menjaju sa regionom, kursom i tarifom struje i ovde se ne navode; navodi se ono što se ne menja, a to je skelet računa.
Investicioni troškovi: stavke koje se plaćaju jednom
Komplet opreme i pomoćni sklopovi
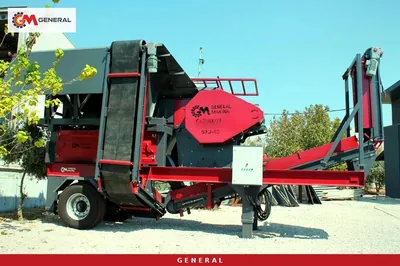
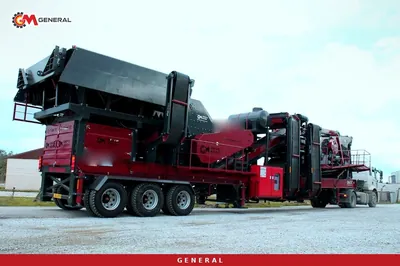
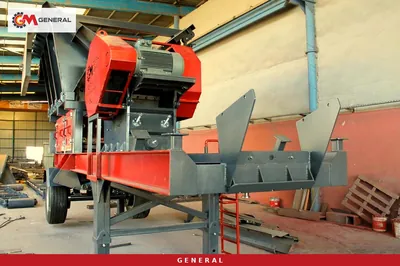
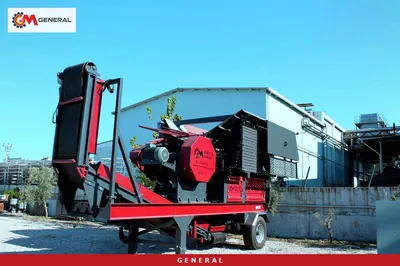
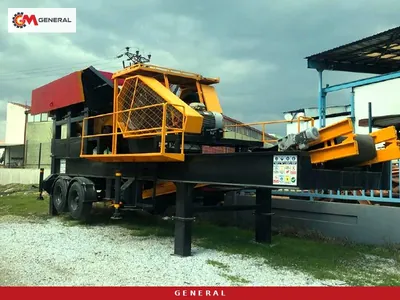
Komplet opreme je najvidljiviji i sam po sebi najnedovoljniji deo budžeta. Obuhvata dodavač, primarnu drobilicu, sekundarni i tercijarni stepen, sita, transportne trake, bunkere i, kada je potrebno, grupu za pranje. Dve tehnološke šeme istog kapaciteta mogu zahtevati različit broj mašina i znatno različitu dužinu traka, što jako razdvaja ukupne sume. Sužavanje kompleta kroz čarobnjak za izbor proizvoda znači fiksirati tehnički okvir pre svakog obračuna. Za jednu lokaciju dugog veka polazna tačka je stacionarno postrojenje za drobljenje, a za rad sa premeštanjem familija mobilnih drobiličnih postrojenja.
Lokacija, temelji i energetska infrastruktura
U stacionarnoj izvedbi betonski temelji, montažne platforme, potporni zidovi i deponijske površine, odvodnjavanje i interni putevi čine posebnu stavku. Na energetskoj strani planiraju se transformator, glavni razvod, kabliranje i, gde nema mreže, agregat koji ulazi u investiciju a zatim kroz gorivo povećava i operativni rashod. Sistem automatizacije i upravljanja u ovoj stavci nosi mali udeo, ali u obračunu povrata teži više od svog udela, jer pomera i zastoje i broj ljudi u smeni.
Dozvole, koncesije i garancije
Takse, procena uticaja na okolinu, dozvola za rad, garancije i konsultantske usluge najčešće su preskočena stavka. Njen pravi rizik nije visina nego trajanje: svako pomeranje u kalendaru dozvola odlaže početak proizvodnje i direktno premešta godinu povrata. U studiji se uzima očekivano, a ne optimističko trajanje.
Transport, montaža i puštanje u rad
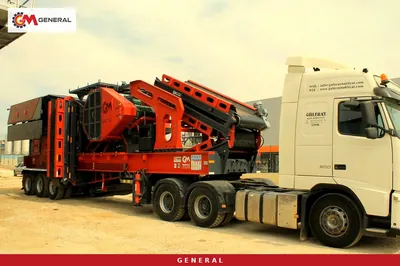
Prevoz, carina i osiguranje, dizalični dani i montažni časovi, električno priključenje, probe bez tereta i pod teretom i obuka operatera pripadaju ovde. Stacionarno postrojenje to plaća jednom. Konfiguracija koja putuje između lokacija stvara to iznova pri svakom premeštanju i pretvara investicionu stavku u godišnji rashod. Upravo ta razlika je finansijsko jezgro izbora između mobilnog, guseničnog i fiksnog postrojenja.
Operativni troškovi: godišnji budžet
Godišnji budžet sastavljen je od šest blokova: energija, delovi izloženi habanju, ulja i filteri, radna snaga, osiguranje sa porezima i opštim troškovima, i izgubljena proizvodnja zbog neplaniranog zastoja. Svaki blok može da se podeli na tonažu, a čim je podeljen postaje uporediv. I politika zaliha je stavka troška: kritični deo koji nije na lokaciji stvara zastoj skuplji od samog dela. Rok nabavke rezervnih delova zato je finansijski, a ne samo tehnički parametar.
Osnova obračuna po stavkama
| Stavka | Vrsta | Osnova obračuna | Najosetljivija na |
|---|---|---|---|
| Komplet opreme | Investicija | Broj mašina i traka u šemi | Kapacitet, broj stepena |
| Temelji i lokacija | Investicija | m³ betona, m² platforme | Nosivost tla, topografija |
| Energetska infrastruktura | Investicija | Instalisana snaga (kW), transformator | Udaljenost od mreže |
| Dozvole i garancije | Investicija | Tarifa taksi i konsultacije | Kalendar postupka |
| Transport i montaža | Investicija (kod mobilnog ponavljajuća) | Broj tura, dizalični dani | Učestalost premeštanja |
| Energija | Operativno | kWh po toni × godišnja tonaža | Tarifa, udeo praznog hoda |
| Delovi za habanje | Operativno | Cena po veku dela u tonama | Tvrdoća, abrazivnost |
| Ulja, filteri, rad na održavanju | Operativno | Radni časovi | Disciplina održavanja |
| Radna snaga | Operativno | Smene × broj ljudi | Nivo automatizacije |
| Gubitak od zastoja | Operativno | Časovi zastoja × marža po času | Dostupnost delova |
| Amortizacija | Nenovčano | C / N | Pretpostavka o veku |
Kako se gradi cena po toni
Novčani trošak po toni je m = G / T. Zamka je u imeniocu: T nije kataloški časovni kapacitet, već stvarno ostvarena prodajna tonaža u godini. Gradi se kao T = časovni kapacitet × časovi dnevno × radni dani × K, gde K već sadrži zastoje na održavanju, prekide dodavanja, vreme i kolebanja tražnje. Kada iskorišćenje padne, stavke koje se ponašaju fiksno — radna snaga, osiguranje, amortizacija — ostaju iste ali se dele na manje tona, pa jedinična cena raste. To je najtvrđa poluga celog projekta. Prodajna tonaža takođe nije proizvedena tonaža: frakcija bez tražnje ostaje na deponiji i prebacuje svoj trošak na frakcije koje se prodaju. Efekat po stavkama možete isprobati u kalkulatoru troškova rada.
Kako izbor kapaciteta određuje visinu investicije
Kapacitet je najjači pokretač visine ulaganja, ali odnos nije linearan. Sa rastom kapaciteta jedinična cena pada kroz efekat obima, dok vezani kapital i instalisana snaga rastu. Kapacitet ispod tražnje gubi tržište, a kapacitet znatno iznad tražnje daje nizak K i visoku jediničnu cenu. Vrednosti ispod su stvarni podaci iz specifikacije i pokazuju kako veličina napajanja i instalisana snaga rastu zajedno sa stepenom kapaciteta. Uporedni pregled stepena daje strana izbor kapaciteta 640-800-950.
| Model | Maksimalna veličina napajanja | Kapacitet | Generator (opciono) |
|---|---|---|---|
| General 640 | 500 mm | 40-70 t/h | 300 kVA |
| General 800 | 600 mm | 80-120 t/h | 450 kVA |
| General 950 | 800 mm | 120-180 t/h | 600 kVA |
Vrednosti generatora su opcione i pokazuju samo red veličine instalisane snage; taj red veličine je polazna točka kada procenjujete koliki deo računa za energiju pada na tonu.
Prozor ukupnih troškova vlasništva
Ukupni troškovi vlasništva postavljaju kupovnu cenu unutar rashoda celog veka: sabiraju se nabavka, rad, održavanje i popravke, izgubljena proizvodnja zbog zastoja i troškovi rashodovanja, a od zbira se odbija rezidualna ili preprodajna vrednost na kraju veka. Kod teške opreme kupovna cena je mali deo troška veka; zato se popust izboren u fazi ponude lako vraća kroz konfiguraciju sa kratkim vekom delova ili slabom energetskom efikasnošću. Otvaranje prozora na ceo ekonomski vek čini vidljivim obrnut odnos između kupovne cene i troška vlasništva. Sekundarni stepen to pokazuje najjasnije; poređenje konusne i udarne sekundarne drobilice stavlja dva profila habanja pri istom kapacitetu jedan uz drugi.
Period povrata, neto sadašnja vrednost i interna stopa rentabilnosti
Godišnji novčani doprinos je F = T × (p − m). Prost period povrata je C / F; on ne uzima u obzir vremensku vrednost novca i služi samo za prvo sito. U diskontovanom povratu novac svake godine se svodi na sadašnjost preko F / (1 + r)^t i kumulira dok ne izjednači ulaganje; pošto diskontovanje smanjuje udaljene godine, ovaj rok je uvek duži od prostog. Neto sadašnja vrednost je zbir diskontovanih priliva umanjen za ulaganje i, kada je pozitivna, projekat stvara vrednost. Interna stopa rentabilnosti je ona diskontna stopa pri kojoj neto sadašnja vrednost postaje nula i izražava projekat kao godišnji prinos. Red primene je jasan: prosejati povratom, odlučiti neto sadašnjom vrednošću, uporediti sa alternativnim upotrebama kapitala internom stopom. U analizi osetljivosti pomeraju se najmanje tri veličine: iskorišćenje, prodajna cena i tarifa struje.
Strukture finansiranja
Kupovina iz sopstvenih sredstava gomila novčani odliv na početku i produžava godinu povrata, ali ne nosi finansijski teret. Lizing usklađuje rate sa novcem koji oprema stvara i štiti obrtna sredstva; za pošteno poređenje rate se diskontuju i njihova sadašnja vrednost stavlja uz cenu gotovinske kupovine. U izvoznim poslovima akreditiv i odloženo plaćanje vezuju kalendar isporuke za finansijski kalendar. Koja struktura da se izabere, prelazni period između montaže i stabilne proizvodnje budžetira se odvojeno: on stvara rashod a još ne stvara naplatu.
Delovi upotrebljive studije izvodljivosti
Studija koja izdrži proveru ima šest delova: analiza sirovine i rezervi, analiza proizvoda i tržišta, tehničko rešenje sa šemom toka, budžet investicije i rada, finansijska projekcija sa osetljivošću i tabela rizika sa merama. U tržišnom delu sve određuje radijus prevoza, jer cena agregata snažno reaguje na udaljenost: tržište je geografski ograničeno. I primena menja račun: stacionarno postrojenje za kamenolom odgovara jednoj lokaciji dugog veka, dok se reciklaža i putni radovi oslanjaju na promenljive lokacije.
Poslednja provera pre obavezivanja
Pre zatvaranja budžeta zapišite četiri stvari: pretpostavku o iskorišćenju, raspodelu tražnje po frakcijama, procenu potrošnje delova za habanje i kalendar dozvola. Kada se bilo koja od te četiri promeni, menja se i godina povrata; jedan jedini broj dobijen pre njihovog fiksiranja nije osnov za odluku. Ako želite da budžet po stavkama i scenarije kapaciteta prođemo zajedno za vašu lokaciju, pošaljite našem projektnom timu ciljnu proizvodnju i podatke o materijalu.
Često postavljana pitanja
Od kojih stavki se sastoji investicioni budžet postrojenja za drobljenje?
Od pet blokova: komplet opreme sa pomoćnim sklopovima, lokacija i betonski temelji, energetska infrastruktura, dozvole sa garancijama, i transport sa montažom i puštanjem u rad. Najčešće zaboravljena stavka je izvan tih pet: obrtna sredstva za period između montaže i prve stabilne proizvodnje.
Kako se izračunava cena proizvodnje po toni?
Godišnji novčani operativni rashod deli se godišnjom prodajnom tonažom. Imenilac se uzima iz stvarne tonaže korigovane stepenom iskorišćenja, a ne iz kataloškog kapaciteta; u protivnom jedinična cena sistematski ispada preniska.
Koja pretpostavka najčešće pokvari obračun povrata?
Stepen iskorišćenja. Bez zastoja na održavanju, prekida dodavanja i kolebanja tražnje godišnja tonaža se naduva, jedinična cena izgleda niska, a godina povrata ispada ranije nego što će biti. Ovde se koristi očekivani, a ne optimistički scenario.
Zašto su ukupni troškovi vlasništva važniji od kupovne cene?
Zato što je kod teške opreme kupovna cena mali deo troška celog veka. Energija, delovi za habanje i gubici od zastoja ponavljaju se svake godine, pa se popust izboren u ponudi tokom veka vraća ako je vek delova kratak ili je energetska efikasnost slaba.
Da li je isplativija mobilna ili stacionarna konfiguracija?
Odlučuju broj lokacija i vek rezervi. Na jednoj lokaciji dugog veka stacionarna konfiguracija vodi po jediničnoj ceni jer se temelji i montaža plaćaju jednom. Kroz više lokacija mobilna može da vodi i pored ponovljenog transporta i postavljanja, jer smanjuje prazno vreme između poslova.
Kako da uporedim lizing sa gotovinskom kupovinom?
Rate se diskontuju i njihova sadašnja vrednost poredi sa cenom gotovinske kupovine po istoj stopi. Lizing raspoređuje odliv i štiti obrtna sredstva; gotovinska kupovina izbegava finansijski teret ali gomila novac na početku i zateže likvidnost prvih godina.