 EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Yatırım ve Maliyet
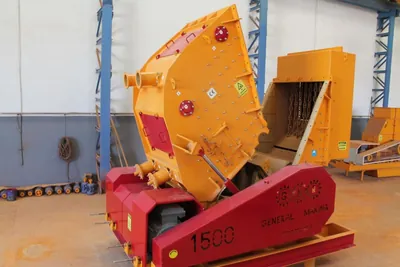
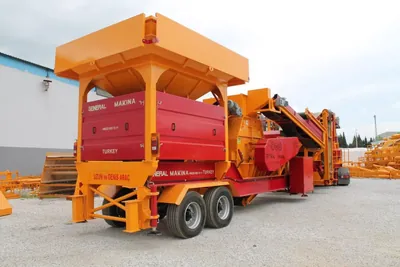
Yatırım ve maliyet: kararı belirleyen sayılar
Bir kırma-eleme tesisi yatırımı, tek bir makine fiyatı üzerinden karara bağlanamaz. Kararı belirleyen şey, yatırım tutarının kendisi değil; o tutarın kaç yılda, hangi kapasite kullanım oranıyla ve hangi birim maliyetle geri döndüğüdür. Bu nedenle yatırımcı için doğru soru "tesis kaça kurulur" değil, "ton başına maliyetim ne olur ve bu maliyet satış fiyatının neresinde durur" sorusudur. Bu bölümdeki yazılar, bütçeyi kalem kalem kurmayı, yıllık gideri tahmin etmeyi ve yatırımı finansal ölçütlerle sınamayı ele alır.
Aşağıdaki kurgu tamamen semboliktir. Değişkenleri kendi teklif ve piyasa verinizle doldurursunuz: C = toplam yatırım tutarı, G = yıllık nakit işletme gideri, T = yıllık satılabilir ton, p = ton başına ortalama satış fiyatı, m = ton başına nakit maliyet, K = kapasite kullanım oranı, N = ekonomik ömür, r = iskonto oranı. Rakamlar bölgeye, kur seviyesine ve enerji tarifesine göre hızla değiştiği için burada mutlak fiyat verilmez; verilen şey değişmeyen hesap iskeletidir.
CAPEX: bir kerelik yatırım kalemleri
Ekipman seti ve yardımcı donanım
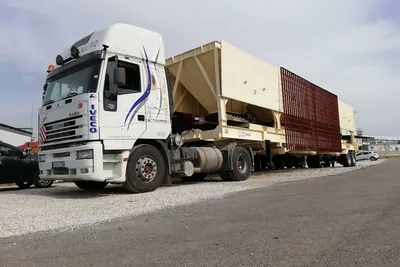
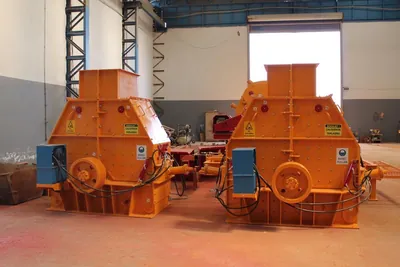
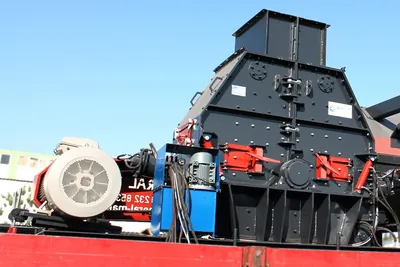
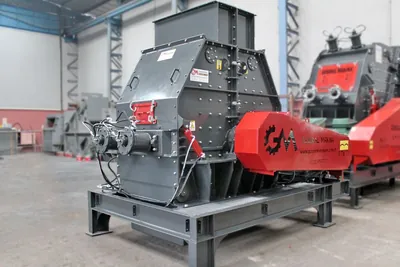
Ekipman seti, bütçenin en görünür ama tek başına yetersiz parçasıdır. Set; besleyici, primer kırıcı, sekonder ve tersiyer kırıcılar, elekler, bant konveyörler, bunkerler ve gerekiyorsa yıkama grubundan oluşur. Aynı kapasiteyi veren iki farklı akış şeması, farklı sayıda makine ve farklı bant metresi gerektirdiği için toplam tutarı belirgin biçimde ayırır. Set kurgusunu ürün seçim sihirbazı üzerinden daraltmak, bütçelemeden önce teknik çerçeveyi netleştirir. Sabit çözümde sabit konkasör tesisi, taşınabilir çözümde mobil konkasör tesisleri ailesi başlangıç noktasıdır.
Saha, temel ve enerji altyapısı
Sabit tesiste beton temel, şase montaj platformları, istinat ve stok sahası düzenlemesi, drenaj ve şantiye yolu ayrı bir kalem başlığıdır. Enerji tarafında trafo, ana pano, kablolama ve gerekiyorsa jeneratör yer alır; şebekesi olmayan sahada jeneratör yatırımı doğrudan CAPEX'e girer ve yakıt gideriyle OPEX'i de büyütür. Otomasyon ve kontrol sistemi bu kalemde küçük bir pay tutmasına karşın duruş süresini ve işçilik ihtiyacını etkilediği için geri dönüş hesabında kendi payından büyük rol oynar.
İzin, ruhsat ve teminat kalemleri
Ruhsat harçları, çevresel değerlendirme süreci, işletme izni, teminat ve danışmanlık bedelleri bütçenin en sık atlanan başlığıdır. Bu kalemin asıl riski tutarı değil, süresidir: izin takviminde oluşan her gecikme üretimin başlangıcını öteler ve geri dönüş yılını doğrudan kaydırır. Fizibilitede izin sürecine ayrılan süre, iyimser değil beklenen değer üzerinden alınmalıdır.
Lojistik, montaj ve devreye alma
Nakliye, gümrük ve sigorta; vinç ve montaj işçiliği; elektrik bağlantısı, soğuk deneme, yüklü deneme ve personel eğitimi bu başlıkta toplanır. Sabit tesiste bu kalem bir kez ödenir; sahadan sahaya taşınan mobil kurguda ise her taşınmada yeniden doğar ve yıllık gidere dönüşür. Bu ayrım, mobil, paletli ve sabit tesis seçimi kararının finansal çekirdeğidir.
OPEX: yıllık işletme gideri bütçesi
Yıllık gider bütçesi altı ana kalemden kurulur: enerji, aşınma parçaları, yağ ve filtre, işçilik, sigorta-vergi-genel yönetim, ve planlanmayan duruşun üretim kaybı. Bu kalemlerin hepsi tona bölünebilir; bölünebildiği anda kıyaslanabilir hale gelir. Aşınma parçası tarafında stok politikası da bir gider kalemidir: kritik parçanın sahada bulunmaması, parçanın kendi bedelinden büyük bir duruş maliyeti üretir. Yedek parça tedarik süresi bu yüzden teknik değil finansal bir parametredir.
Yatırım ve işletme kalemlerinin hesap tabanı
| Kalem | Tür | Hesap tabanı | En duyarlı olduğu değişken |
|---|---|---|---|
| Ekipman seti | CAPEX | Akış şemasındaki makine ve bant sayısı | Kapasite ve kademe sayısı |
| Beton temel ve saha | CAPEX | m³ beton, m² platform | Zemin taşıma gücü, topoğrafya |
| Enerji altyapısı | CAPEX | Kurulu güç (kW) ve trafo kapasitesi | Şebeke mesafesi |
| İzin, ruhsat, teminat | CAPEX | Harç tarifesi ve danışmanlık | Süreç takvimi |
| Nakliye ve montaj | CAPEX (mobilde tekrarlayan) | Sefer sayısı, vinç-gün | Taşınma sıklığı |
| Enerji | OPEX | kWh/ton × yıllık ton | Tarife, boşta çalışma oranı |
| Aşınma parçası | OPEX | Parça ömrü (ton) başına bedel | Malzeme sertliği, abrazivite |
| Yağ, filtre, bakım işçiliği | OPEX | Çalışma saati | Bakım disiplini |
| İşçilik | OPEX | Vardiya sayısı × kadro | Otomasyon düzeyi |
| Duruş kaybı | OPEX | Duruş saati × saatlik katkı payı | Yedek parça bulunabilirliği |
| Amortisman | Nakit dışı | C / N | Ekonomik ömür varsayımı |
Ton başına üretim maliyeti nasıl kurulur
Ton başına nakit maliyet m = G / T ile bulunur. Buradaki tuzak paydadır: T kataloğun saatlik kapasitesi değil, gerçekleşen yıllık satılabilir tonajdır. Yıllık tonaj T = saatlik kapasite × günlük çalışma saati × yıllık çalışma günü × K biçiminde kurulur ve K içinde bakım duruşu, besleme kesintisi, hava koşulu ve talep dalgalanması vardır. Kapasite kullanım oranı düştüğünde sabit karakterli kalemler (işçilik, sigorta, amortisman) aynı kalıp daha az tona bölündüğü için birim maliyet artar; bu, yatırımın en sert kaldıraç noktasıdır. Ayrıca satılabilir tonaj, üretilen tonajla aynı değildir: talebi olmayan fraksiyon stokta kalır ve maliyeti kendisini satan fraksiyonlara yükler. Kalem düzeyinde denemek için işletme maliyeti hesaplayıcı ile senaryo kurabilirsiniz.
Kapasite seçimi yatırım büyüklüğünü nasıl belirler
Kapasite, yatırım tutarının en güçlü belirleyicisidir; ancak ilişki doğrusal değildir. Kapasite büyüdükçe birim maliyet ölçek ekonomisiyle düşer, buna karşılık bağlanan sermaye ve kurulu güç büyür. Talebin altında kalan kapasite piyasa kaybı, talebin çok üstünde kalan kapasite ise düşük K ve yüksek birim maliyet üretir. Aşağıdaki değerler, kapasite basamaklarının kurulu güç ve besleme boyutuyla nasıl birlikte büyüdüğünü gösteren gerçek şartname verileridir. Basamaklar arası karşılaştırma için 640-800-950 kapasite seçimi sayfası ayrıntı verir.
| Model | Maksimum besleme boyutu | Kapasite | Jeneratör (opsiyonel) |
|---|---|---|---|
| General 640 | 500 mm | 40-70 t/s | 300 kVA |
| General 800 | 600 mm | 80-120 t/s | 450 kVA |
| General 950 | 800 mm | 120-180 t/s | 600 kVA |
Tablodaki jeneratör değerleri opsiyoneldir ve kurulu gücün büyüklük mertebesini gösterir; enerji giderinin tona düşen payını tahmin ederken bu mertebe başlangıç noktasıdır.
Toplam sahip olma maliyeti penceresi
Toplam sahip olma maliyeti, satın alma bedelini ömür boyu giderin içine yerleştirir: edinme maliyeti, işletme maliyeti, bakım-onarım, duruşun üretim kaybı ve elden çıkarma maliyetleri toplanır, ömür sonu hurda veya ikinci el değeri bu toplamdan düşülür. Ağır hizmet ekipmanında satın alma bedeli, ömür boyu maliyetin küçük bir parçasıdır; bu yüzden ilk teklifte kazanılan indirim, aşınma parçası ömrü kısa veya enerji verimi düşük bir kurguda kolayca geri verilir. Pencereyi ekonomik ömür boyunca açmak, satın alma fiyatı ile ömür boyu maliyet arasındaki ters ilişkiyi görünür kılar. Sekonder kademe seçiminin bu tersliği en net gösterdiği yerdir; konik ve darbeli sekonder karşılaştırması aynı kapasitede farklı aşınma profillerini ortaya koyar.
Geri dönüş süresi, net bugünkü değer ve iç verim oranı
Yıllık nakit katkı F = T × (p − m) ile bulunur. Basit geri dönüş süresi C / F oranıdır; paranın zaman değerini saymaz ve yalnız ön eleme aracı olarak kullanılır. İskontolu geri dönüşte her yılın nakdi F / (1 + r)^t ile bugüne indirilir ve kümülatif toplam yatırıma eşitlenir; iskonto etkisi nedeniyle bu süre basit geri dönüşten daima daha uzundur. Net bugünkü değer, indirgenmiş nakit girişlerinin toplamından yatırımın çıkarılmasıdır ve pozitif olduğunda proje değer üretir. İç verim oranı, net bugünkü değeri sıfıra eşitleyen iskonto oranıdır ve projenin yıllık getiri yüzdesini verir. Karar kurgusu şu sırayla işler: basit geri dönüş ile ele, net bugünkü değer ile karar ver, iç verim oranı ile alternatif yatırımlarla kıyasla. Duyarlılık analizinde en az üç değişken oynatılır: kapasite kullanım oranı, satış fiyatı ve enerji tarifesi.
Finansman kurgusu
Peşin alım, nakit çıkışını başa yığar ve geri dönüş yılını uzatır; buna karşılık finansman yükü taşımaz. Leasing, ödemeyi ekipmanın ürettiği nakit akışıyla eşleştirir ve işletme sermayesini korur; toplam yükü hesaplarken kira ödemelerinin bugünkü değeri ile peşin bedel karşılaştırılır. İhracat işlemlerinde akreditif ve vadeli ödeme yapıları, teslim takvimini finansal takvime bağlar. Hangi yapı seçilirse seçilsin, kurulum ile ilk düzenli üretim arasındaki geçiş döneminin nakit ihtiyacı ayrıca bütçelenir; bu dönem tahsilat üretmez ama gider üretir.
Fizibilite raporunun bölümleri
Kullanılabilir bir fizibilite altı bölümden oluşur: hammadde ve rezerv analizi, ürün ve pazar analizi, teknik çözüm ve akış şeması, yatırım ve işletme bütçesi, finansal projeksiyon ile duyarlılık, risk ve önlem tablosu. Pazar bölümünde nakliye yarıçapı belirleyicidir; agrega fiyatı taşıma mesafesine karşı hassas olduğu için pazar, coğrafi olarak sınırlanmış bir pazardır. Uygulama tarafında beslenecek işin niteliği de kurguyu değiştirir: maden ocağı sabit tesis kurgusu uzun ömürlü tek sahaya, geri dönüşüm ve yol işleri ise değişken sahalara oturur.
Karar öncesi son kontrol
Bütçeyi kapatmadan önce dört şeyi yazılı hale getirin: kapasite kullanım oranı varsayımınızı, fraksiyon bazında talep dağılımınızı, aşınma parçası tüketim tahmininizi ve izin takviminizi. Bu dördü değiştiğinde geri dönüş yılı da değişir; hepsi sabitlenmeden çıkan tek bir sayı, karar için yeterli değildir. Kendi sahanız için kalem kalem bütçe kurgusunu ve kapasite senaryolarını birlikte çalışmak isterseniz proje ekibimize üretim hedefinizi ve malzeme bilgilerinizi iletin.
Sıkça Sorulan Sorular
Kırma eleme tesisi yatırım bütçesi hangi kalemlerden oluşur?
Bütçe beş başlıkta toplanır: ekipman seti ve yardımcı donanım, saha ve beton temel, enerji altyapısı, izin-ruhsat-teminat, nakliye-montaj-devreye alma. Bu beş başlığın dışında kalan ve sık atlanan kalem, kurulum ile ilk düzenli üretim arasındaki geçiş dönemi işletme sermayesidir.
Ton başına üretim maliyetini nasıl hesaplarım?
Yıllık nakit işletme giderini yıllık satılabilir tonaja bölersiniz. Paydayı katalog kapasitesinden değil, kapasite kullanım oranıyla düzeltilmiş gerçekleşen tonajdan alırsınız; aksi halde birim maliyet sistematik olarak düşük çıkar.
Geri dönüş süresi hesabında en çok hangi varsayım yanılır?
Kapasite kullanım oranı. Bakım duruşu, besleme kesintisi ve talep dalgalanması hesaba girmediğinde yıllık tonaj şişer, birim maliyet düşük görünür ve geri dönüş yılı olduğundan kısa çıkar. Bu varsayım için iyimser değil beklenen senaryo kullanılır.
Toplam sahip olma maliyeti neden satın alma fiyatından daha belirleyici?
Çünkü ağır hizmet ekipmanında satın alma bedeli ömür boyu maliyetin küçük bir bölümüdür. Enerji, aşınma parçası ve duruş kaybı yıllar boyunca tekrarlanır; ilk teklifte kazanılan indirim, kısa parça ömrü veya düşük enerji verimi olan bir kurguda ömür içinde geri verilir.
Mobil kurgu mu sabit kurgu mu daha kârlı?
Belirleyici olan saha sayısı ve ocak ömrüdür. Tek ve uzun ömürlü sahada sabit kurgu, bir kez ödenen temel ve montaj maliyeti sayesinde birim maliyette öne geçer. Birden çok sahaya taşınan işte mobil kurgu, tekrar eden nakliye ve kurulum maliyetine karşın boş kalma süresini azalttığı için öne geçebilir.
Leasing ile peşin alım arasındaki farkı nasıl karşılaştırırım?
Kira ödemelerinin bugünkü değerini peşin bedelle aynı iskonto oranı altında karşılaştırırsınız. Leasing ödemeyi nakit akışına yayarak işletme sermayesini korur; peşin alım finansman yükü taşımaz ama nakit çıkışını başa yığar ve ilk yılların nakit dengesini zorlar.