EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Konkasör Yatırımı Finansman ve Leasing Seçenekleri
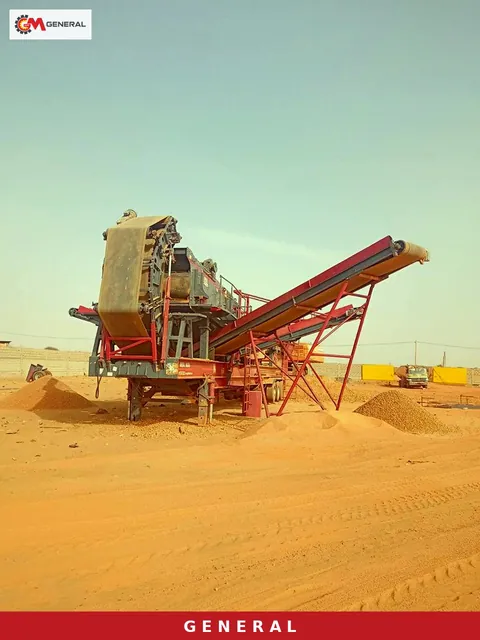
Bir kırma-eleme tesisinin fiyatı tek bir sayıdır; o tesisin işletmeye maliyeti ise nasıl finanse edildiğine göre değişir. Konkasör yatırımı finansman ve leasing tartışması bu yüzden makine seçiminden ayrı yürütülmelidir: aynı tesis peşin, kredili, finansal kiralamalı veya akreditifli ithalat yoluyla alındığında ödemenin zamanlaması, bilançoda görünme biçimi ve bankaya verilen teminatın büyüklüğü birbirinden belirgin şekilde ayrılır.
Konkasör yatırımı finansman ve leasing yollarının karşılaştırması
Dört yolun ayrıldığı noktalar sınırlıdır ve hepsi ölçülebilir: nakit ne zaman çıkar, bilançoda ne görünür, mülkiyet kimde durur ve hangi risk sizde kalır. Bu dört soruyu aynı tabloda yanıtlamak, tartışmayı faiz oranı pazarlığından çıkarıp işletmenin taşıyabileceği ödeme biçimine taşır.
| Yol | Nakit çıkışının zamanlaması | Bilançodaki görünümü | Mülkiyet | Öne çıkan risk |
|---|---|---|---|---|
| Peşin alım | Teslim öncesi tek seferde | Duran varlık, borç yok | İşletmede | İşletme sermayesinin tükenmesi |
| Yatırım kredisi | Peşinat, ardından taksitler | Duran varlık ve kredi borcu | İşletmede | Teminat ve kredi limitinin bağlanması |
| Finansal kiralama | Düşük başlangıç, düzenli kira | Kullanım hakkı varlığı ve kira yükümlülüğü | Kiralayanda, alım opsiyonuna kadar | Sözleşme süresinin makine ömrüne uymaması |
| Akreditifli ithalat | Sevkiyat koşullarına bağlı | Ticari borç, sonradan dönüşebilir | Devir sonrası işletmede | Banka limitinin akreditifle bloke olması |
Peşin alım: en basit, en pahalı olabilen yol
Peşin ödeme faiz yükü taşımaz ve pazarlıkta en güçlü konumu verir. Ancak yatırımın gerçek bedeli ödenen tutar değil, o tutarın başka yerde yaratabileceği getiriden vazgeçmektir. Kırma tesisi devreye alındıktan sonra yedek parça stoku, aşınma parçası ilk seti, elektrik bağlantısı, saha hazırlığı ve ilk aylardaki işletme sermayesi gibi kalemler sırayla gelir. Makine bedelinin tamamı kasadan çıktığında bu kalemler için kalan alan daralır; tesis kurulur ama tam kapasiteye ulaşmak gecikir. Peşin alımın doğru olduğu durum, yatırımın nakit rezervinin belirli bir bölümünü aşmadığı ve devreye alma giderlerinin ayrı ayrıldığı durumdur.
Kredi ile alım: mülkiyet sizde, teminat bankada
Yatırım kredisi mülkiyeti işletmede bırakır ve ödemeyi üretim dönemine yayar. Bunun karşılığı iki kalemdir: faiz yükü ve teminat. Teminat genellikle makinenin kendisiyle sınırlı kalmaz; ek ipotek, kefalet veya blokaj istenebilir. Bu, sonraki bir yatırım ya da mevsimsel işletme sermayesi ihtiyacı için kullanılabilir limiti daraltır. Kredi değerlendirmesinde dikkat edilmesi gereken nokta, taksit takviminin üretim takvimiyle uyumudur. Yılın belirli aylarında duran bir maden ocağında sabit taksit, üretimin durduğu aylarda da tahsil edilir; bu dönemleri karşılayacak nakit önceden ayrılmadığında kredi kendi başına bir risk kalemine dönüşür.
Finansal kiralama: bilançoda artık görünen bir yükümlülük
Kiralamanın uzun süre öne çıkan avantajı, yükümlülüğün bilanço dışında kalmasıydı. Uluslararası finansal raporlama uygulamasında bu ayrım kiracı açısından ortadan kalktı: kiracı, kısa süreli ve düşük değerli varlık kiralamaları dışında hemen bütün kiralamalar için bir kullanım hakkı varlığı ve buna karşılık gelen bir kira yükümlülüğü kaydeder. Gelir tablosunda tek bir kira gideri yerine, kullanım hakkı varlığının amortismanı ile kira yükümlülüğünün faizi ayrı ayrı yer alır; bu da giderin sözleşmenin ilk yıllarına doğru ağırlık kazanmasına yol açar. Kiraya veren tarafta ise finansal ve faaliyet kiralaması ayrımı, risk ve getirinin kimde kaldığına bakan eski ölçütlerle sürer.
Bunun pratik sonucu şudur: kiralama artık borçluluk oranlarını görünmez biçimde iyileştiren bir araç değildir. Mevcut kredi sözleşmelerinizde borçluluk oranına bağlı taahhütler varsa, yeni bir kiralama bu oranları etkileyeceği için sözleşme öncesinde bankayla konuşulması gerekir. Kiralamanın gerçek üstünlüğü başlangıç nakit çıkışının düşük olması ve ödeme takviminin sözleşmeyle kesinleşmesidir; kararın ekonomik gerekçesi bu olmalıdır, muhasebe görünümü değil.
Sözleşme süresi ile makine ömrünün ilişkisi
Kiralamada en sık yapılan hata, sözleşme süresini makinenin faydalı ömründen bağımsız seçmektir. Süre ömürden kısa tutulduğunda, tesis hâlâ üretim yapabilir durumdayken ödeme sona erer ve alım opsiyonu gündeme gelir; bu, planlanmamış bir nakit ihtiyacı yaratır. Süre ömürden uzun tutulduğunda ise aşınmış bir tesis için ödeme sürer. Sözleşme süresinin, tesisin ana revizyon aralığıyla aynı hizaya getirilmesi bu iki durumu da önler.
Akreditif: bir ödeme güvencesi, bir finansman aracı değil
İthal makinede akreditif, alıcı ile satıcı arasındaki riski dengeleyen yerleşik araçtır: satıcının sevkiyat koşullarını yerine getirdiğinde ödemeyi alacağını garanti eder. Buradaki yaygın yanlış anlama, akreditifin varlığı uzun vadede finanse ettiği düşüncesidir; akreditif bir ödeme güvencesidir, varlığın kendisinin uzun vadeli finansmanı değildir. Akreditif açıldığında banka limitiniz bağlanır ve bu bağlanma teslim tarihine kadar sürer. Makine teslim edilip akreditif kapandığında banka bu yükümlülüğü bir vadeli krediye veya ekipman finansmanına dönüştürebilir. Kritik nokta bu geçişin önceden yapılandırılmasıdır: ticari finansmandan uzun vadeli borca geçiş planlanmadığında, tesisin devreye alındığı ve henüz gelir üretmediği haftalarda nakit sıkışması yaşanır.
Karar için bakılacak üç ölçü
Birinci ölçü, ilk on iki ayın nakit çıkışıdır. İkinci ölçü, teminat ve limit tüketimi: bu yatırımdan sonra elinizde kalan kullanılabilir limit, bir sonraki mevsimsel ihtiyacı karşılayabiliyor mu. Üçüncü ölçü, ödeme takvimi ile üretim takviminin örtüşmesi. Bu üç ölçü, ton başına maliyet hesabıyla birlikte okunduğunda yatırımın kendini ne zaman ödediği tahmin edilmekten çıkar. Yatırım ve maliyet başlığı altındaki diğer hesaplar bu üç ölçüyü aynı çatı altında tutar.
Kapasite ve ekipman dizilimi finansman yükünü doğrudan belirlediği için, seçilecek yapılandırmayı sabit konkasör tesisi yapılandırmalarıyla birlikte değerlendirmek gerekir; gereğinden büyük seçilen bir tesis her finansman yolunda aynı oranda ağırlaşır.
Sık sorulan sorular
Kiralama kredi limitimi neden yine de etkiliyor?
Çünkü kira yükümlülüğü bilançoda borç tarafında görünür ve borçluluk oranlarını yükseltir. Bu oranlara bağlı taahhütler taşıyan mevcut kredileriniz varsa etki doğrudan hissedilir.
Akreditifle aldığım makineyi sonra kiralamaya dönüştürebilir miyim?
Uygulamada akreditif kapandıktan sonra yükümlülüğün vadeli krediye veya ekipman finansmanına dönüştürülmesi mümkündür. Ancak bu geçişin akreditif açılmadan önce planlanması gerekir, sonradan pazarlık koşulları zayıflar.
Peşin alım her zaman en ucuz mu?
Faiz açısından evet, ancak devreye alma dönemi nakit ihtiyacı hesaba katılmadığında toplam maliyet artabilir. Tam kapasiteye geç ulaşan bir tesis, kazandığı faizden fazlasını üretim kaybıyla geri verir.
Kiralama süresi ne kadar olmalı?
Tek bir doğru süre yoktur; ölçüt tesisin ana revizyon aralığıdır. Sözleşmenin bu aralıkla hizalanması, hem beklenmeyen alım opsiyonu ödemesini hem de aşınmış tesis için ödeme yapmayı önler.
Teknik terimlerin açıklamaları: Terimler Sözlüğü