EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Konkasör Toplam Sahip Olma Maliyeti
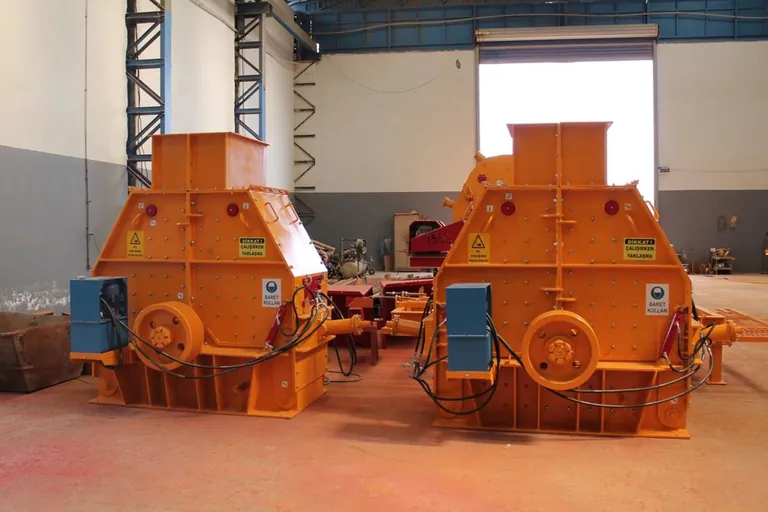
Aynı kapasitede iki makineden ucuz olanı almak, çoğu zaman on yıl boyunca daha pahalı üretmek anlamına gelir. Konkasör toplam sahip olma maliyeti, satın alma bedelini değil, makinenin sahada geçirdiği bütün yılların toplam nakit çıkışını tarif eder. Bu yazı, kararı sezgiyle değil tabloyla vermek isteyen yatırımcı için modelin iskeletini kuruyor.
Modelin sınırlarını çizmek
İlk iş, neyin içeride neyin dışarıda olduğunu yazmaktır. Bir kırıcının maliyeti tek başına anlamlı değildir; besleyici, elek, konveyör ve elektrik altyapısı aynı üretim zincirinin parçasıdır. Model ya tek makine ya da tüm hat için kurulur, ikisi karıştırılmaz. Karıştırıldığında, farklı tedarikçilerin teklifleri kıyaslanamaz hale gelir.
İkinci sınır zamandır. On yıl, ağır hizmet ekipmanında ana aşınma parçalarının birden fazla kez değiştiği, en az bir büyük revizyonun yaşandığı ve ikinci el değerinin belirginleştiği bir penceredir. Daha kısa bir pencere, ucuz makinenin lehine yapay bir avantaj üretir; çünkü asıl fark yılların ilerleyen bölümünde ortaya çıkar.
Kalem listesi ve her kalemin veri kaynağı
Modelin güvenilirliği, hangi sayının nereden geldiğini yazmakla başlar. Tahmin ile ölçüm aynı hücrede durmamalıdır. Aşağıdaki tablo, kalemleri ve her birinin beslendiği kaydı gösteriyor.
| Kalem | Tür | Birim | Veri kaynağı | Güncelleme sıklığı |
|---|---|---|---|---|
| Makine bedeli ve nakliye | Yatırım | tek seferlik | Sipariş sözleşmesi | Bir kez |
| Montaj, devreye alma, altyapı | Yatırım | tek seferlik | Taşeron hakedişleri | Bir kez |
| Enerji | İşletme | kWh/ton | Sayaç kaydı ve köprü kantarı | Aylık |
| Aşınma parçası | İşletme | gram/ton veya adet/yıl | Ambar çıkış fişleri | Aylık |
| Yedek parça ve bakım işçiliği | İşletme | saat/yıl | İş emri kayıtları | Aylık |
| Yağ ve sarf malzemesi | İşletme | litre/yıl | Yağlama planı ve ambar | Üç aylık |
| Duruş kaynaklı üretim kaybı | Fırsat maliyeti | saat/yıl | Vardiya duruş formu | Aylık |
| Büyük revizyon | Dönemsel | tek seferlik | Servis teklifi ve geçmiş kayıt | Planlandığında |
| Hurda veya ikinci el değeri | Kalıntı | tek seferlik | Piyasa araştırması | Yıllık |
Satın alma bedeli ile ömür boyu maliyet arasındaki ters ilişki
Düşük fiyatlı bir makinede tasarruf çoğunlukla üç yerden çıkar: daha ince gövde ve şase kesitleri, daha basit yataklama ve daha düşük kaliteli aşınma parçası malzemesi. Bu üç kalem doğrudan işletme giderine dönüşür. İnce kesit titreşim altında çatlak üretir, basit yataklama bakım aralığını kısaltır, düşük kaliteli manganez veya krom alaşımı ton başına daha fazla gram aşınma verir.
Ters ilişki her zaman geçerli değildir; pahalı olan otomatik olarak daha ekonomik değildir. Ayrım şu soruyla yapılır: yüksek fiyat neyin karşılığı? Karşılığında daha ağır bir rotor, daha büyük bir yatak veya daha iyi bir aşınma malzemesi varsa fark ölçülebilir bir işletme kazancına dönüşür. Karşılığında yalnız marka varsa dönüşmez.
Ton başına maliyete indirgemek
Toplam rakam karar vermeye yetmez, çünkü iki alternatif farklı kapasitede olabilir. Bu nedenle model, on yıllık toplam nakit çıkışını aynı dönemde üretilen toplam tonaja böler. Payda, sözleşmedeki nominal kapasite değil, gerçekleşen üretimdir; kullanılabilirlik ve besleme kesintileri hesaba katılmadan yapılan bölme, her iki alternatifi de olduğundan ucuz gösterir.
Ton başına maliyet hesaplanırken ürün karması da sabitlenmelidir. Aynı hat, iri agrega ürettiğinde ve ince kum ürettiğinde farklı enerji ve aşınma yükü taşır. Karma değişkense model her ürün grubu için ayrı yürütülür. Hızlı bir ilk tahmin için işletme maliyeti aracımızı kullanabilir, ardından sonuçları kendi kayıtlarınızla kalibre edebilirsiniz.
Duyarlılık: hangi varsayım sonucu döndürür
Bir TCO modelinin değeri, tek bir sayı üretmesinde değil, hangi varsayımın sonucu tersine çevirdiğini göstermesindedir. Uygulamada üç değişken baskındır: yıllık çalışma saati, enerji birim fiyatı ve aşınma parçası tüketimi. Bunların her biri için iyimser, beklenen ve kötümser değer girilir; alternatiflerin sıralaması üç senaryoda da aynı kalıyorsa karar sağlamdır.
Sıralama senaryolar arasında değişiyorsa, kararı belirleyen artık makine değil o varsayımdır. O durumda doğru hamle, teklifleri yeniden karşılaştırmak değil, o varsayımı ölçmektir: örneğin bir ay boyunca gerçek çalışma saatini ve gerçek parça tüketimini kaydetmek. Yatırım kararının çerçevesini yatırım ve maliyet başlığındaki diğer yazılarla birlikte kurmak, tek bir tablodan daha güvenli sonuç verir.
Sık sorulan sorular
Duruş maliyeti modele nasıl girer?
Duruş, doğrudan bir fatura üretmediği için sıkça atlanır. Doğru yaklaşım, kayıp saati o saatte üretilebilecek tonajla çarpıp satılabilir ürünün katkı payıyla değerlemektir. Bu, muhasebe kaydı değil karar verisidir; modelde ayrı satırda tutulur.
Kiralama ile satın alma aynı modelde karşılaştırılabilir mi?
Evet, ancak kiralamada bakım ve parça sorumluluğunun kimde olduğu sözleşmeden okunup aynı kalem listesine yerleştirilmelidir. Aksi halde kiralama, içine gömülü giderler görünmediği için ucuz görünür.
Model ne sıklıkla güncellenir?
Yatırım kararından sonra model çöpe atılmaz. Aylık gerçekleşen enerji ve parça verisi girildikçe model bir bütçe aracına dönüşür ve bir sonraki yatırımın varsayımlarını kalibre eder.
Kendi saha verinizle beslenmiş bir sahiplik modeli, en ayrıntılı tekliften daha iyi bir karar üretir. Hat konfigürasyonunuza göre kalem listesini birlikte çıkarmak için satış mühendislerimize yazabilirsiniz.
Teknik terimlerin açıklamaları: Terimler Sözlüğü