EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

تمويل وتأجير معدات الكسارات
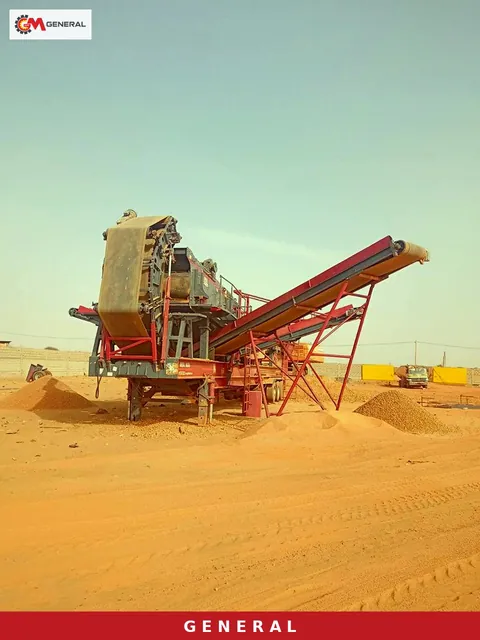
سعر محطة التكسير والغربلة رقم واحد؛ أما ما تكلّفه هذه المحطة المنشأة فيتوقف على طريقة تمويلها. ولهذا يُبحث موضوع تمويل وتأجير معدات الكسارات منفصلاً عن اختيار الآلات. فإذا اشتُريت المحطة نفسها نقداً، أو بقرض استثماري، أو بالتأجير التمويلي، أو عبر اعتماد مستندي، فإن توقيت الدفع وصورته في الميزانية وحجم الضمان المسلَّم للمصرف تتباعد تباعداً واضحاً.
مقارنة مسارات تمويل وتأجير معدات الكسارات
نقاط الاختلاف بين المسارات الأربعة قليلة وكلها قابلة للقياس: متى يخرج النقد، وما الذي يظهر في الميزانية، ولمن تبقى الملكية، وأي مخاطرة تبقى عندك. والإجابة عن هذه الأسئلة الأربعة في جدول واحد تنقل الحوار من المفاصلة على سعر الفائدة إلى شكل السداد الذي تقدر المنشأة على حمله فعلاً.
| المسار | توقيت خروج النقد | الصورة في الميزانية | الملكية | المخاطرة الغالبة |
|---|---|---|---|---|
| الشراء النقدي | دفعة واحدة قبل التسليم | أصل ثابت بلا التزام | عند المنشأة | استنزاف رأس المال العامل |
| قرض استثماري | دفعة أولى ثم أقساط | أصل ثابت والتزام قرض | عند المنشأة | ارتباط الضمانات والحدود |
| التأجير التمويلي | بداية منخفضة وأقساط منتظمة | أصل حق استخدام والتزام إيجار | عند المؤجِّر إلى حين خيار الشراء | عدم توافق المدة مع عمر الآلة |
| الاستيراد باعتماد مستندي | مرتبط بشروط الشحن | التزام تجاري قابل للتحويل لاحقاً | عند المنشأة بعد النقل | حجز حد المصرف بالاعتماد |
الشراء النقدي: أبسط المسارات وقد يكون أغلاها
الدفع النقدي لا يحمل عبء فائدة ويمنح أقوى موقف في التفاوض. لكن التكلفة الحقيقية ليست المبلغ المدفوع بل العائد الذي كان يمكن أن يحققه هذا المبلغ في موضع آخر. فبعد تشغيل محطة التكسير يتتابع صف من البنود: مخزون قطع الغيار، والطقم الأول من قطع التآكل، والتوصيل الكهربائي، وتهيئة الساحة، ورأس المال العامل للأشهر الأولى. وإذا خرج ثمن الآلة كله من الحساب ضاق المتاح لهذه البنود؛ فتُنشأ المحطة ويتأخر بلوغ الطاقة الكاملة. والشراء النقدي صحيح حيث لا يتجاوز الاستثمار حصة محددة من الاحتياطي النقدي وحيث جُنّبت نفقات التشغيل الأولي منفصلة.
الشراء بقرض: الملكية عندك والضمان عند المصرف
القرض الاستثماري يترك الملكية للمنشأة ويوزّع السداد على فترات الإنتاج. وثمن ذلك بندان: عبء الفائدة والضمان. والضمان قلّما يقتصر على الآلة نفسها؛ فقد يُطلب رهن إضافي أو كفالة أو حجز نقدي. وهذا يضيّق الحد المتاح لاستثمار لاحق أو لحاجة موسمية إلى رأس مال عامل. والنقطة التي تُفحص عند بناء القرض هي توافق جدول الأقساط مع تقويم الإنتاج. فالمحجر الذي يتوقف في أشهر معينة من السنة يُستوفى منه القسط الثابت حتى مع توقف الإنتاج؛ وإذا لم تُجنَّب سيولة هذه الأشهر مسبقاً صار القرض بذاته بند مخاطرة.
التأجير التمويلي: التزام صار ظاهراً
المزية التي طويلاً ما رُوِّج بها للتأجير كانت إبقاء الالتزام خارج الميزانية. وفي الممارسة الدولية الحالية للتقارير المالية اختفى هذا التمييز بالنسبة للمستأجر: فباستثناء عقود الأجل القصير والأصول منخفضة القيمة يعترف المستأجر عن كل عقد تقريباً بأصل حق استخدام وبالتزام إيجار مقابل له. وفي قائمة الدخل لم يبقَ بند إيجار واحد، بل إحلال أصل حق الاستخدام مع فائدة الالتزام، وهو ما ينقل المصروف نحو السنوات الأولى من العقد. أما في جانب المؤجِّر فإن الفصل بين التأجير التمويلي والتشغيلي مستمر وفق المعايير القديمة القائمة على مكان المخاطر والمنافع.
والنتيجة العملية مباشرة: لم يبقَ التأجير وسيلة تُحسّن نسب المديونية بهدوء. فإذا كانت اتفاقات الاقتراض القائمة تحمل تعهدات مرتبطة بهذه النسب فإن عقداً جديداً سيحرّكها، وينبغي إعلام المصرف قبل التوقيع. والقوة الحقيقية للتأجير هي انخفاض الخروج النقدي الأول وثبات جدول السداد بالعقد؛ وعلى هذا الجوهر الاقتصادي يقوم القرار، لا على صورة المحاسبة.
مواءمة مدة العقد مع عمر الآلة
أكثر الأخطاء شيوعاً في التأجير اختيار مدة بلا صلة بالعمر النافع للآلة. فإذا كانت المدة أقصر من العمر انتهى السداد والمحطة لا تزال منتجة، فتقدّم خيار الشراء مع حاجة نقدية غير مخططة. وإذا كانت أطول استمر السداد على محطة متآكلة. ومواءمة المدة مع فترة العمرة الرئيسية تمنع الحالتين.
الاعتماد المستندي: ضمان دفع لا تمويل أصل
في الآلة المستوردة يُعدّ الاعتماد المستندي الأداة المستقرة لموازنة المخاطرة بين البائع والمشتري: فهو يضمن للبائع أن يُدفع له متى أوفى بشروط الشحن. والقراءة الخاطئة الشائعة أن يُفهم تمويلاً طويل الأجل للأصل. إنه أداة ضمان دفع، لا تمويل للأصل نفسه. وبفتحه يُحجز حدّك المصرفي ويبقى محجوزاً حتى التسليم. ومتى وصلت الآلة وسُوِّي الاعتماد جاز للمصرف تحويل هذا الالتزام إلى قرض لأجل أو إلى تمويل معدات. والحاسم هو هيكلة هذا الانتقال مسبقاً: فإذا لم يُخطَّط الانتقال من التمويل التجاري إلى الدين الطويل وقعت أزمة السيولة في الأسابيع نفسها التي تُشغَّل فيها المحطة ولا تكون قد بدأت الكسب بعد.
ثلاثة مقاييس للقرار
المقياس الأول خروج النقد في الاثني عشر شهراً الأولى. والثاني استهلاك الضمانات والحد: هل يكفي المتبقي بعد هذا الاستثمار للحاجة الموسمية التالية. والثالث تقاطع جدول السداد مع تقويم الإنتاج. وهذه المقاييس الثلاثة، إذا قُرئت مع نموذج تكلفة الطن، تحوّل مدة استرداد الاستثمار من تخمين إلى حساب. وبقية الحسابات المجمّعة تحت عنوان الاستثمار والتكاليف تحفظ الثلاثة تحت سقف واحد.
ولأن الطاقة وترتيب المعدات يحددان عبء التمويل مباشرة، فإن التهيئة تُقيَّم مع خيارات محطة تكسير ثابتة المتاحة؛ فالمحطة المختارة أكبر من الحاجة تثقل بالقدر ذاته في المسارات الأربعة كلها.
أسئلة متكررة
لماذا يمس التأجير حدودي الائتمانية مع ذلك؟
لأن التزام الإيجار يظهر في جانب المطلوبات ويرفع نسب المديونية. وإذا كانت القروض القائمة تحمل تعهدات مرتبطة بهذه النسب فالأثر محسوس فوراً.
هل يمكن تحويل آلة اشتُريت باعتماد مستندي إلى تأجير لاحقاً؟
عملياً يمكن تحويل الالتزام إلى قرض لأجل أو تمويل معدات بعد تسوية الاعتماد. لكن هذا الانتقال يُخطَّط قبل الفتح، لأن الموقف التفاوضي يضعف بعده.
هل الشراء النقدي هو الأرخص دائماً؟
من جهة الفائدة نعم. لكن بإدخال الحاجة النقدية لفترة التشغيل الأولي قد ترتفع التكلفة الكلية. فالمحطة التي تبلغ طاقتها الكاملة متأخرة تُعيد في الإنتاج الفائت أكثر مما وفّرته في الفائدة.
ما المدة المناسبة لعقد التأجير؟
لا توجد مدة صحيحة على الإطلاق؛ والمرجع فترة العمرة الرئيسية للمحطة. ومواءمة العقد معها تمنع الدفعة غير المتوقعة من خيار الشراء كما تمنع السداد على محطة متآكلة.
تعريفات المصطلحات التقنية: مسرد المصطلحات