EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Costo total de propiedad trituradora
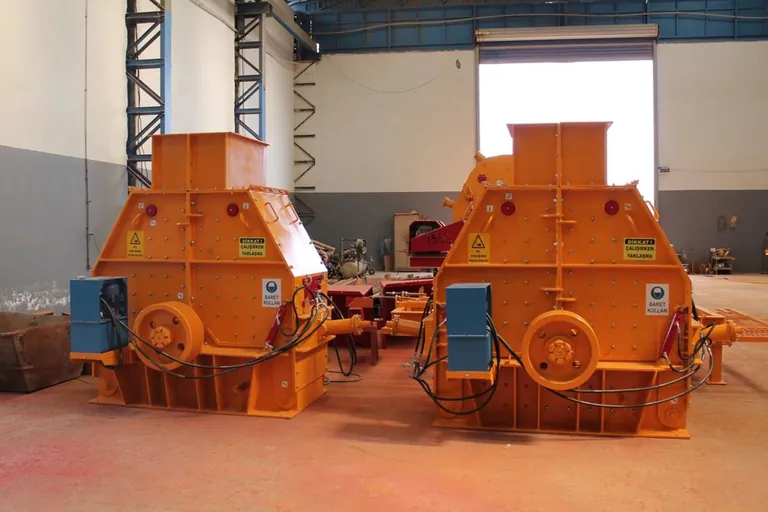
Comprar la más barata de dos máquinas de igual capacidad suele significar producir más caro durante diez años. El costo total de propiedad trituradora no describe el precio de compra sino la salida total de caja durante todos los años que la máquina pasa en planta. Este artículo levanta el esqueleto de ese modelo para el inversor que quiere decidir con una tabla y no con intuición.
Trazar el alcance del modelo
Lo primero es escribir qué queda dentro y qué queda fuera. El costo de una trituradora aislada dice poco: alimentador, criba, cintas e infraestructura eléctrica pertenecen a la misma cadena de producción. El modelo se arma o para una máquina o para la línea completa, nunca mezclando ambas. Un alcance mezclado vuelve incomparables las ofertas de distintos proveedores.
El segundo límite es el tiempo. Diez años son una ventana en la que las piezas de desgaste principales se cambian más de una vez, vence al menos una reparación mayor y aparece el valor residual. Una ventana más corta da una ventaja artificial a la máquina barata, porque la diferencia real se manifiesta en los años posteriores.
Lista de partidas y origen de cada cifra
Un modelo gana credibilidad cuando deja constancia de dónde salió cada cifra. Una estimación y una medición no deben convivir sin marca en la misma celda. La tabla siguiente enumera las partidas y el registro que alimenta a cada una.
| Partida | Tipo | Unidad | Fuente de datos | Actualización |
|---|---|---|---|---|
| Precio de máquina y transporte | Inversión | única | Contrato de compra | Una vez |
| Montaje, puesta en marcha, obra civil | Inversión | única | Certificaciones de contratistas | Una vez |
| Energía | Operación | kWh por tonelada | Lecturas de contador y báscula | Mensual |
| Piezas de desgaste | Operación | gramos por tonelada o unidades al año | Vales de salida de almacén | Mensual |
| Repuestos y mano de obra de mantenimiento | Operación | horas al año | Órdenes de trabajo | Mensual |
| Lubricantes y consumibles | Operación | litros al año | Plan de engrase y almacén | Trimestral |
| Producción perdida por paradas | Costo de oportunidad | horas al año | Parte de paradas de turno | Mensual |
| Reparación mayor | Periódica | única | Oferta de servicio e historial | Al planificarse |
| Valor residual o de chatarra | Terminal | única | Sondeo de mercado | Anual |
La relación inversa entre precio y costo de vida útil
El ahorro en una máquina barata suele salir de tres sitios: secciones de cuerpo y bastidor más delgadas, soportes de rodamiento más simples y piezas de desgaste de material inferior. Los tres se convierten directamente en gasto de operación. Las secciones delgadas fisuran bajo vibración, un soporte simple acorta el intervalo de mantenimiento y una aleación de manganeso o cromo más pobre entrega más gramos de desgaste por tonelada.
La relación no es universal: lo caro no resulta automáticamente más económico. La distinción sale de una pregunta: ¿qué compra el sobreprecio? Si compra un rotor más pesado, un rodamiento mayor o una mejor aleación de desgaste, la diferencia se convierte en una ganancia operativa medible. Si compra solo una placa de marca, no.
Reducirlo todo a costo por tonelada
Una cifra total no basta para decidir, porque dos alternativas pueden tener capacidades distintas. Por eso el modelo divide la salida de caja de diez años entre el tonelaje realmente producido en ese mismo periodo. El denominador es la producción realizada, no la capacidad nominal del contrato; dividir sin considerar disponibilidad e interrupciones de alimentación hace parecer ambas alternativas más baratas de lo que son.
Al calcular el costo por tonelada también se fija la mezcla de productos. La misma línea soporta una carga energética y de desgaste distinta cuando produce árido grueso que cuando produce arena fina. Si la mezcla varía, el modelo se corre por separado para cada grupo de producto. Para una primera estimación rápida puede usar nuestra herramienta de costo operativo y luego calibrar el resultado con sus propios registros.
Sensibilidad: qué supuesto da vuelta la respuesta
El valor de un modelo no está en entregar una cifra sino en mostrar qué supuesto invierte el orden de las opciones. En la práctica dominan tres variables: horas de marcha anuales, precio unitario de la energía y consumo de piezas de desgaste. Para cada una se introduce un valor optimista, uno esperado y uno pesimista; si el orden de las alternativas aguanta los tres escenarios, la decisión es sólida.
Si el orden cambia entre escenarios, ya no decide la máquina sino ese supuesto. La reacción correcta no es volver a comparar ofertas sino medir el supuesto, por ejemplo registrando durante un mes las horas reales y el consumo real de piezas. Leído junto a los demás artículos de inversión y costes, el expediente se sostiene mejor que una tabla suelta.
Preguntas frecuentes
¿Cómo entra la parada en el modelo?
La parada suele omitirse porque no genera factura. El método correcto multiplica las horas perdidas por el tonelaje posible en ese tiempo y lo valora al margen de contribución del producto vendible. Es un dato de decisión y no un asiento contable, y se mantiene en su propia línea.
¿Se pueden comparar alquiler y compra en el mismo modelo?
Sí, siempre que se lea en el contrato quién asume mantenimiento y piezas y esa respuesta se lleve a la misma lista de partidas. De lo contrario el alquiler parece barato solo porque sus costos incorporados quedan invisibles.
¿Con qué frecuencia se actualiza el modelo?
El modelo no se desecha tras la decisión de inversión. A medida que se cargan los datos mensuales reales de energía y piezas se convierte en una herramienta de presupuesto y calibra los supuestos de la siguiente inversión.
Un modelo de propiedad alimentado con datos de su propia planta produce mejor decisión que la oferta más detallada. Escriba a nuestros ingenieros de ventas para elaborar juntos la lista de partidas de su configuración de línea.
Definiciones de términos técnicos: Glosario