EN — English
 TR — Türkçe
 DE — Deutsch
 RU — Русский
 FR — Français
 ES — Español
 AR — العربية
 SR — Српски

Estructura del costo por tonelada trituración
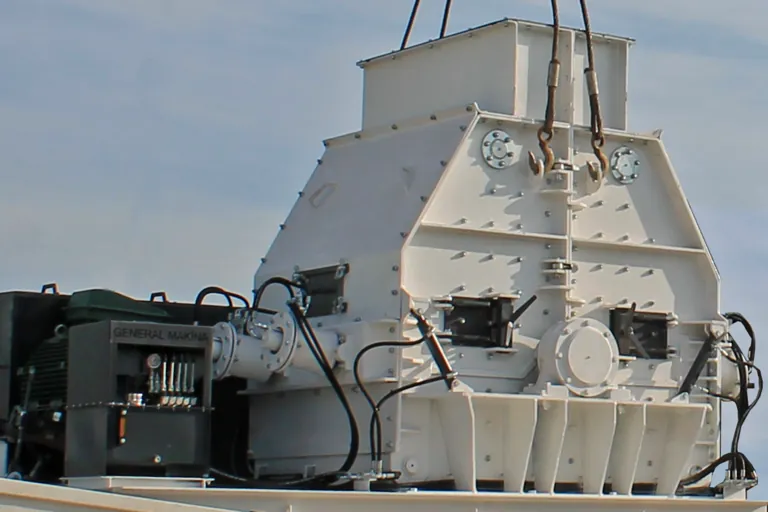
La rentabilidad de una planta de trituración y cribado se concentra en una cifra: cuánto cuesta realmente cada tonelada vendible de árido. Esa cifra no está guardada en un cajón en forma de factura. Una estructura del costo por tonelada trituración útil reúne partidas que se acumulan en registros distintos, en escalas de tiempo distintas y en unidades distintas: la energía en kilovatios hora en el contador, las piezas de desgaste en unidades a la salida del almacén, la amortización como apunte anual en el libro de activos. Cualquier comparación hecha antes de llevar esas partidas al mismo periodo resulta engañosa.
Cómo se agrupa la estructura del costo por tonelada trituración
El esqueleto del cálculo es sencillo: el gasto total de un periodo dividido entre el tonelaje que en ese mismo periodo llegó de verdad a ser producto vendible. La dificultad está en el numerador y empieza por clasificar cada gasto según su comportamiento. Los costos fijos siguen corriendo aunque la planta esté parada. Los variables suben y bajan con el rendimiento. Sin esa separación nadie podrá explicar por qué el costo por tonelada se dispara en un mes de producción baja.
| Partida | Unidad de medida | Registro de origen | Comportamiento |
|---|---|---|---|
| Electricidad o combustible | kWh o litros | Lectura de contador, albarán de combustible | Variable |
| Piezas de desgaste | Unidades y vida útil | Vale de almacén, fecha de cambio | Variable |
| Mano de obra de mantenimiento y consumibles | Horas, litros de aceite | Orden de trabajo, registro de engrase | Mixta |
| Mano de obra de operación | Horas de turno | Parte de horas, nómina | Prácticamente fija |
| Amortización y financiación | Importe por periodo | Libro de activos, calendario de pagos | Fija |
| Pérdida por parada | Horas y toneladas no producidas | Libro de paradas, báscula | Recae sobre los costos fijos |
Medir las cinco partidas principales
Energía
En una planta fija eléctrica la energía se lee no solo en el contador general, sino en contadores parciales de los grupos de trituradora, criba y cintas. El total general indica lo que consumió la instalación; no indica qué máquina giró en vacío. En una planta móvil diésel el equivalente es cruzar el cuentahoras del motor con los albaranes de combustible. La trampa es la misma en ambos casos: cuando una máquina se alimenta muy por debajo de su capacidad nominal, la energía por tonelada aumenta, porque la potencia de accionamiento girando en vacío permanece constante mientras el tonelaje del denominador se reduce.
Piezas de desgaste
Mandíbulas, manto, cóncavo, barras de impacto y mallas solo resultan comparables cuando su precio se divide entre el tonelaje procesado durante su vida y no entre meses de calendario. Basta anotar dos valores en cada cambio: la lectura de la báscula al montar la pieza y al desmontarla. La diferencia da la vida real en toneladas. El precio referido a ese tonelaje se coloca junto al de otra aleación o de otro proveedor. La abrasividad de la alimentación domina esta partida: la misma máquina consume metal de desgaste bastante más rápido en roca dura y abrasiva que en caliza blanda.
Mano de obra
Anotar solo el salario bruto infravalora la partida. Seguros, transporte, comidas, equipos de protección individual y formación pertenecen a la misma línea. La operación se comporta como carga fija: la nómina no se reduce a la mitad cuando la planta trabaja a media carga. El mantenimiento es mixto, porque sigue la frecuencia de averías.
Amortización y financiación
Aunque la máquina se pague al contado, entra en el cálculo periodo a periodo. El reparto lineal a lo largo de la vida útil prevista es el criterio habitual. Si hubo crédito o arrendamiento, la carga de intereses o de cuota va en línea propia; es indiferente al volumen y es la que más empuja el costo por tonelada en un mes flojo.
Pérdida por parada
La parada es la partida que más se pasa por alto, justamente porque no llega factura por ella. Los costos fijos siguen devengándose con la planta detenida, el denominador se encoge y todas las demás partidas por tonelada se inflan. Llevar el libro de paradas en toneladas no producidas, y no solo en horas, hace visible el efecto: cada anotación recoge el tonelaje que debería haber salido en ese intervalo. Puesto al cierre junto a lo realizado, el hueco se lee directamente en dinero.
Construir bien el denominador
Un error en el denominador anula todo el rigor del numerador. Se toman toneladas de producto vendible, no toneladas de alimentación. La carga circulante, es decir el material que retorna de las cribas, no debe contarse dos veces. Las fracciones fuera de especificación que quedan en acopio o salen como relleno tampoco son producto vendible. La fuente más defendible es la báscula puente; a falta de ella, la báscula de cinta junto al levantamiento de acopios cumple la función.
Convertir el cálculo en decisión
Ordenadas así, las partidas dejan de ser un informe y pasan a ser herramienta de decisión. Una energía por tonelada que sube durante varios meses apunta casi siempre a alimentación irregular o a un perfil de cámara desgastado. Un costo de desgaste por tonelada al alza es esperable si cambió el material; si no cambió, conviene revisar ajustes y disposición de alimentación. Una pérdida por parada que crece más rápido que el resto indica que la política de repuestos se ha quedado por detrás del ritmo de producción. Usada junto con las demás mediciones agrupadas en eficiencia de planta, esta estructura permite cuantificar en vez de estimar lo que vale una mejora por tonelada.
Para rellenar la lista con sus propias cifras, la herramienta de costo operativo pide la misma estructura paso a paso; con los registros delante, el ejercicio cabe en una sola sesión.
Preguntas frecuentes
¿Debe incluirse la amortización en el costo por tonelada?
Depende de qué se compare. Para juzgar el desempeño operativo de dos plantas, dejarla fuera ofrece una respuesta más limpia. Para fijar precio de venta o comprobar si la inversión se paga, hay que incluirla.
¿Por qué seguir el desgaste por tonelada y no por mes?
Un importe mensual se mueve con el rendimiento y hace incomparables dos meses. El valor por tonelada es independiente del volumen, de modo que muestra directamente el efecto de un cambio de aleación o de un reajuste.
¿Es correcto tratar la parada como costo?
Las cuentas oficiales no contienen esa línea. El seguimiento interno sí la necesita, expresada en toneladas no producidas; de lo contrario nadie advierte que los costos fijos se reparten entre menos toneladas.
¿Cuántos meses de datos dan una cifra útil?
Las vidas de las piezas suelen superar el mes, así que un mes aislado distorsiona. Se toma una ventana que cubra un ciclo completo de cambio e incluya las paradas estacionales.
Definiciones de términos técnicos: Glosario